Қазақстандық топтарға арналған Кипр холдингтік құрылымдары
Қазақстандық операциялық еншілес ұйымдардың үстінде құрылған Кипр холдингтік компаниясы қосарланған салық салуды болдырмау туралы келісім бойынша дивидендтерге салынатын көзден ұсталатын салықты 15%-дан 5%-ға дейін төмендетеді. Алынған дивидендтер Кипрде босатылады, еншілес компанияны иеліктен шығарудан түскен пайда босатылады, ал акционерлерге бөлу кезінде Кипр салығы туындамайды.
Холдингтік компанияның орны
Бір Кипр компаниясы қазақстандық операциялық ұйымдардың үлестеріне иелік етеді. Пайда дивиденд түрінде жоғары бөлінеді және қосымша Кипр салығынсыз акционерлерге одан әрі бөлінуі мүмкін.
Қазақстаннан түсетін төлемдер
Кипр мен Қазақстан арасындағы конвенция 2020 жылғы 17 қаңтарда күшіне енді және 2021 жылғы 1 қаңтардан бастап туындайтын табысқа қолданылады.
| Қазақстандық еншілес компаниядан төлем | Ішкі мөлшерлеме | Келісім бойынша |
|---|---|---|
| Дивидендтер, алушы капиталдың кемінде 10%-ына иелік еткенде | 15% | 5% |
| Қатысушылар мен үшінші тұлғалар қарыздары бойынша сыйақы | 10% | 10% |
| Роялти | 15% | 10% |
| Жеңілдікті салық салу тізіміндегі юрисдикцияларға төлемдер | 20% | Қолданылмайды |
Төмендетілген мөлшерлеме Кипр компаниясы табыстың нақты иесі болған және төлеуші капиталының кемінде 10%-ына тікелей иелік еткен жағдайда қолданылады. Гонконг, Британдық Виргин аралдары және Кайман аралдары жеңілдікті салық салынатын мемлекеттердің қазақстандық тізіміне енгізілген және келісім бойынша жеңілдіксіз біріңғай 20% мөлшерлемемен салық салынады.
Холдингтік компания деңгейіндегі жағдай
| Кипр холдингтік компаниясы деңгейінде | 2026 жылғы 1 қаңтардан бастап |
|---|---|
| Еншілес компаниядан алынған дивидендтер | Босатылған |
| Еншілес компанияны сатудан түскен пайда | Босатылған |
| Акционерлерге бөлу | Көзден ұсталатын салық жоқ |
| Бейрезиденттерге төленетін пайыздар | Көзден ұсталатын салық жоқ |
| Зияткерлік меншік Кипрде пайдаланылмаса, роялти | Көзден ұсталатын салық жоқ |
| Сауда және қаржы табысына КТС | 15% |
| Зияткерлік меншіктен түсетін біліктілікке сай табыс | 3% тиімді |
| Салықтық шығындарды ауыстыру | 7 жыл |
Алынған дивидендтерді босату минималды қатысу үлесімен де, иелену мерзімімен де шартталмаған. Ол тек төлеуші компания табысының 50%-дан астамын инвестициялық қызметтен алып, 7,5%-дан төмен тиімді мөлшерлемемен салық салынған жағдайда ғана шектеледі, бұл қазақстандық операциялық компанияға әдетте қолданылмайды.
Құрылымның қосымша мүмкіндіктері
Топтар әдетте құрылымды келісім бойынша ұстаным үшін құрады, кейіннен оны қаржыландыру, зияткерлік меншік және шығуды жоспарлау үшін пайдаланады.
Еншілес компанияларды қаржыландыру
Кипр компаниясына енгізілген және Қазақстанға қарызға берілген капитал шартты пайыздық шегерімге құқық береді. Шегерім капитал пайдаланылатын мемлекеттің мемлекеттік облигацияларының кірістілігі негізінде есептеледі, ал Қазақстанда ең жоғары референттік мөлшерлемелердің бірі қолданылады.
Зияткерлік меншік
Кипр компаниясына тиесілі бағдарламалық қамтамасыз ету, патенттер мен тауар белгілері IP Box режимі аясында біліктілікке сай табысқа 3% тиімді мөлшерлемемен салық салынады. Режим ЭЫДҰ-ның өзгертілген nexus тәсілін қолданады және ЭЫДҰ-ның Зиянды салық практикасы жөніндегі форумы мен ЕО-ның Мінез-құлық кодексі тобы қарап, қабылдаған.
Бизнесті сату
Акциялар мен өзге бағалы қағаздарды сатудан түскен пайда минималды үлессіз және иелену мерзімінсіз Кипр салығынан босатылады. Босату құны негізінен Кипрде орналасқан жылжымайтын мүлікпен айқындалатын компанияларға қолданылмайды.
Акционерлерге бөлу
Кипр бейрезиденттерге төленетін дивидендтерден юрисдикцияға және келісімнің болуына қарамастан көзден салық ұстамайды. Кипрдің салық резиденті болған және домицилі жоқ акционерлер 17 жыл бойы дивидендтерден қорғаныс жарнасынан босатылады.
Экономикалық қатысу талаптары
Қазақстанда келісім бойынша жеңілдіктерді қолдану бірқатар талаптармен шартталған. 2026 жылғы 1 қаңтардан қолданыстағы Салық кодексі бойынша қазақстандық төлеуші алушының табыстың түпкілікті алушысы екенін анықтауға, келесі жылдың 31 наурызына дейін салық резиденттігі туралы сертификатты иеленуге және 2026 жылғы сәуірден бастап банкке шығыс төлемдердің экономикалық мазмұнын растауға міндетті. Кипрде басқару мен бақылауды растай алмайтын компания бұл талаптарға сай келмейді.
Директорлар кеңесінің құрамы
Директорлардың басым бөлігі Кипрдің салық резиденттері болуы және шешімдерді нақты қабылдауы тиіс.
Кеңес отырыстары
Отырыстар Кипрде шақырылып, өткізілуі және мәні бойынша хаттамалануы тиіс. Басқа жерде қабылданған шешімдерді бекітуді тіркейтін хаттамалар — тексеру кезіндегі бас тартудың тұрақты себебі.
Банктік қызмет
Банк шоттары Кипрде жүргізілуі, оларға Кипрде тұратын тұлғалар билік етуі тиіс.
Заңды мекенжай және құжаттар
Заңды мекенжай, жарғылық тізілімдер және бухгалтерлік құжаттар Кипрде жүргізіледі.
Міндетті аудит
Барлық Кипр компаниялары көлеміне қарамастан міндетті аудитке жатады. Шағын компанияларға босату қарастырылмаған.
Қазақстандық құжаттама
Қазақстандық төлеуші жыл сайын салық резиденттігі туралы сертификатты, сондай-ақ табысқа бенефициарлық меншікті растайтын құжаттарды сұратады.
Балама холдингтік юрисдикциялар
Холдингтік компанияның юрисдикциясына байланысты Қазақстаннан түсетін дивидендке көзден ұсталатын салық.
| Юрисдикция | Дивидендтерге көзден ұсталатын салық | Негізгі мән-жай |
|---|---|---|
| Кипр | 5% | Қолданыстағы қосарланған салық салуды болдырмау туралы келісімі бар ЕО мүше мемлекеті. Бөлу кезінде көзден ұсталатын салық жоқ, еншілес компанияларды сатудан түскен пайдаға салық салынбайды. |
| Нидерланды | 5% | Келісім бойынша ұстаным ұқсас. Бөлу кезінде 15% көзден ұсталатын салық алынады, ал қатысу талаптары Нидерландыда 100 000 € ең төменгі еңбекақы шығынын қамтиды. |
| Сингапур | 10% | Келісім бойынша 5% мөлшерлеме 25% тікелей иеленуді талап етеді. Резиденттік сертификаттары шетелдік қатысуы бар пассивті холдингтік компанияларға әдетте берілмейді. |
| Біріккен Араб Әмірліктері | 5% | Келісім қолданыста. Еркін аймақ мәртебесі жеті шартпен байланысты; кез келгенін сақтамау бес салық кезеңі бойы 9% салық салуға әкеледі. |
| Гонконг | 20% | Келісім жоқ. Қазақстан жеңілдікті салық салу тізіміне енгізген. Юрисдикциядан тыс редомициляция мүмкін емес. |
| Кайман аралдары | 20% | Келісім жоқ. Қазақстан жеңілдікті салық салу тізіміне енгізген. |
| Британдық Виргин аралдары | 20% | Келісім жоқ. Қазақстан тізіміне, сондай-ақ 2026 жылғы 9 қаңтардан бастап ЕО-ның жоғары тәуекелді үшінші елдер тізіміне енгізілген, бұл ЕО мекемелерінен күшейтілген тексеруді талап етеді. |
| АХҚО, Астана | — | Қазақстан юрисдикциясының шегінде қалады. ЕО директиваларына қолжетімділік жоқ, қазақстандық валюталық бақылау құрылымға қолданыла береді. |
Қолданыстағы холдингтік компанияны көп жағдайда көшіруге болады. Британдық Виргин немесе Кайман аралдарында тіркелген компаниялар құқық субъектілігін сақтай отырып, қызметті жалғастыру тәртібімен Кипрде қайта тіркелуі мүмкін. Нидерланд компаниялары ЕО-ның ұтқырлық және бірігу директиваларына сәйкес Кипр компаниясына қайта құрылуы немесе қосылуы мүмкін. Гонконг пен Сингапур юрисдикциядан тыс редомициляцияға жол бермейді, сондықтан құрылымның үстіне Кипр компаниясы енгізіледі. Қолжетімді жол юрисдикцияға және компанияның мән-жайларына байланысты.
Біз қалай көмектесе аламыз
Тіркеу, бухгалтерлік есеп, міндетті аудит және салықтық кеңес бас директордың жауапкершілігімен бірыңғай команда арқылы жүзеге асырылады.
Қолданыстағы құрылымды талдау
Біз қолданыстағы иелік ету сызбасы мен соңғы қаржылық есептілікті қарап, қолданыстағы құрылымның тиімді салық жүктемесін Кипр холдингтік компаниясы нұсқасымен салыстырып ұсынамыз.
Тіркеу
Инкорпорация, заңды мекенжай, жарғылық тізілімдер және Кипр банкіне таныстыру. Әдетте комплаенс құжаттарын алғаннан кейін екі-үш апта.
Қатысуды қалыптастыру
Резидент директорларды тағайындау, директорлар кеңесін құру және Кипрде басқару мен бақылауды растау үшін қажетті жұмысты ұйымдастыру.
Ағымдағы сүйемелдеу
Бухгалтерлік есеп, міндетті аудит, КТС декларациясы, қазақстандық төлеуші талап ететін жыл сайынғы салық резиденттігі сертификаты және шектен асқан жағдайда трансферттік баға белгілеу құжаттамасы.
Техникалық шолулар
Толық көлемде, тіркеусіз қолжетімді.
Қазақстандық топтарға арналған Кипр
Келісім бап-баптан, шартты пайыздық шегерім, зияткерлік меншікті иелену, пайданы репатриациялау, шығу және Қазақстанның ҚШК ережелерін талдау.
Кипр компанияларының экономикалық қатысуы
Қатысу талабының мазмұны, салық органдары нақты тексеретін көрсеткіштер, компания түрлері бойынша негізгі табыс әкелетін қызмет және дерекнама құрамы.
Кипрдің IP Box режимі
Құқықтық негіз, 2026 жылғы реформаның әсері, біліктілікке сай активтер мен табыстар, өзгертілген nexus формуласы, комплаенс міндеттері, иеліктен шығару және амортизация.
Кипрге көшу
Құрылыммен бірге көшетін акционерлерге: көші-қон, ықтиярхаттар, салық салу, банктер, жылжымайтын мүлік, медицина және мектептер.
Kazakhstan Legal Forum 2026
Rixos Almaty, 2026 жылғы 24 және 25 қыркүйек.
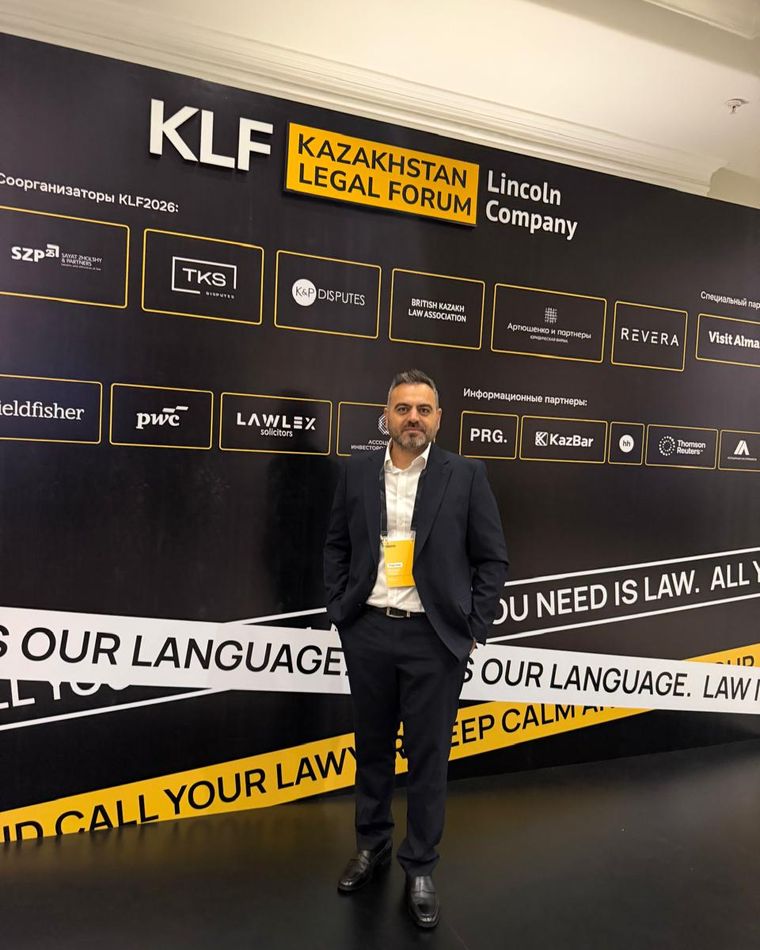
Николас Триккис 2026 жылғы 24 және 25 қыркүйекте Rixos Almaty қонақ үйінде өткен XVI Kazakhstan Legal Forum форумына қатысты — бұл Қазақстандағы компания заңгерлері, заң фирмаларының өкілдері және қаржы директорлары үшін негізгі жылдық алаң.
Біз Lincoln Company мен қосалқы ұйымдастырушыларға жоғары деңгейдегі форум үшін және оның барлық барысында көрсетілген қабылдау үшін алғысымызды білдіреміз. Қазақ қонақжайлылығын жазбаша түрде жеткізу қиын. Біз оны сезінгенімізге қуаныштымыз және сессиялар арасындағы үзілістерде Қазақстанның мәдениеті, тілі мен тарихы туралы айтып беруге уақыт тапқан әріптестерімізге ризамыз.
Панельдік сессиялар және олардан кейінгі кездесулер шынымен құнды болды. Қазақстандық заңгерлер мен ішкі командалардан жаңа Салық кодексінің іс жүзінде қалай қолданылатынын есту — бенефициарлық меншік пен түпкілікті алушы тексерісі, салық резиденттігі сертификаттары бойынша тәртіп, валюталық келісімшарттарды тіркеу және банктердің трансшекаралық төлемдерді тексеру тәртібі — кабинеттік талдаудан әлдеқайда пайдалы.
Біз расталған және неғұрлым негізді қорытындымен ораламыз: Кипр — шетелде құрылым жасайтын қазақстандық топтар үшін маңызды әрі барған сайын қолайлы юрисдикция. Алматыда басталған талқылаулар жалғасуда, біз қайта оралуды күтеміз.
CFA Auditors
Клиенттерге тікелей бас директор кеңес береді.
Николас Триккис
Николас Триккис фирманың барлық жобалары үшін жалпы жауапкершілік көтереді — компанияны тіркеуден бастап қалыптасқан құрылымдарды ағымдағы әкімшілендіруге дейін. 2026 жылғы қыркүйекте ол Алматыдағы Kazakhstan Legal Forum 2026 форумына қатысты.
CFA Auditors Ларнакада 2010 жылдан бері жұмыс істейді; қызметі ACCA және ICPAC мүшелігі арқылы реттеледі. Фирманың негізгі салалары — жылжымайтын мүлік пен құрылыс, байланыс пен технологиялар, сондай-ақ қаржы қызметтері; оларға қазақстандық инвестициялардың басым бөлігі тиесілі.
Алғашқы талдауға тапсырыс беру
Иелік ету сызбасы мен соңғы қаржылық есептілік ағымдағы тиімді салық жүктемесін, Кипр холдингтік құрылымы кезіндегі жағдайды және оны құру мен сүйемелдеу құнын ұсыну үшін жеткілікті. Алғашқы талдау ақысыз жүргізіледі.
Bybloserve Business Centre, 3rd Floor
6051 Ларнака, Кипр