Кипрские холдинговые структуры для казахстанских групп
Кипрская холдинговая компания, учреждённая над казахстанскими операционными дочерними обществами, снижает налог у источника на дивиденды с 15% до 5% по соглашению об избежании двойного налогообложения. Полученные дивиденды на Кипре освобождены, прибыль от отчуждения дочерней компании освобождена, а при распределении в пользу акционеров кипрский налог у источника не возникает.
Положение холдинговой компании
Одна кипрская компания владеет долями в казахстанских операционных обществах. Прибыль распределяется вверх в виде дивидендов и может быть распределена далее акционерам без дополнительного кипрского налога.
Выплаты из Казахстана
Конвенция между Кипром и Казахстаном вступила в силу 17 января 2020 года и применяется к доходам, возникающим с 1 января 2021 года.
| Выплата от казахстанской дочерней компании | Внутренняя ставка | Ставка по соглашению |
|---|---|---|
| Дивиденды, если получатель владеет не менее чем 10% капитала | 15% | 5% |
| Вознаграждение по займам участников и третьих лиц | 10% | 10% |
| Роялти | 15% | 10% |
| Выплаты в юрисдикции из перечня с льготным налогообложением | 20% | Не применяется |
Пониженная ставка применяется, если кипрская компания является фактическим получателем дохода и прямо владеет не менее чем 10% капитала плательщика. Гонконг, Британские Виргинские острова и Каймановы острова включены в казахстанский перечень государств с льготным налогообложением и облагаются по единой ставке 20% без права на льготы по соглашению.
Положение на уровне холдинговой компании
| На уровне кипрской холдинговой компании | Положение с 1 января 2026 года |
|---|---|
| Дивиденды, полученные от дочерней компании | Освобождены |
| Прибыль от отчуждения дочерней компании | Освобождена |
| Распределения в пользу акционеров | Налог у источника отсутствует |
| Проценты, выплачиваемые нерезидентам | Налог у источника отсутствует |
| Роялти, если интеллектуальная собственность не используется на Кипре | Налог у источника отсутствует |
| КПН по торговым и финансовым доходам | 15% |
| Квалифицируемый доход от интеллектуальной собственности | 3% эффективно |
| Перенос налоговых убытков | 7 лет |
Освобождение полученных дивидендов при участии не обусловлено минимальной долей участия или сроком владения. Оно ограничивается только в случае, если выплачивающая компания получает более 50% дохода от инвестиционной деятельности и облагается по эффективной ставке ниже 7,5%, что, как правило, неприменимо к казахстанской операционной компании.
Дополнительные возможности структуры
Группы, как правило, учреждают структуру ради положения по соглашению, а впоследствии используют её для финансирования, владения интеллектуальной собственностью и планирования выхода.
Финансирование дочерних компаний
Капитал, внесённый в кипрскую компанию и предоставленный далее в заём в Казахстан, даёт право на условный процентный вычет. Вычет рассчитывается исходя из доходности государственных облигаций страны, в которой используется капитал, а Казахстан имеет одну из наиболее высоких референтных ставок.
Интеллектуальная собственность
Программное обеспечение, патенты и товарные знаки, принадлежащие кипрской компании, облагаются по эффективной ставке 3% в отношении квалифицируемого дохода в рамках режима IP Box. Режим применяет модифицированный подход nexus ОЭСР и был рассмотрен и принят Форумом ОЭСР по вредоносной налоговой практике и Группой ЕС по кодексу поведения.
Отчуждение бизнеса
Прибыль от отчуждения акций и иных ценных бумаг освобождена от кипрского налога без минимальной доли участия и срока владения. Освобождение не распространяется на компании, стоимость которых преимущественно обусловлена недвижимостью, расположенной на Кипре.
Распределения акционерам
Кипр не взимает налог у источника с дивидендов, выплачиваемых нерезидентам, независимо от юрисдикции и наличия соглашения. Акционеры, ставшие налоговыми резидентами Кипра и не имеющие домицилия, освобождаются от взноса на оборону с дивидендов в течение 17 лет.
Требования к экономическому присутствию
Применение льгот по соглашению в Казахстане обусловлено рядом требований. По Налоговому кодексу, действующему с 1 января 2026 года, казахстанский плательщик обязан установить, что получатель является окончательным получателем дохода, располагать сертификатом налогового резидентства к 31 марта следующего года и, с апреля 2026 года, подтвердить банку экономическое содержание исходящих выплат. Компания, которая не может подтвердить управление и контроль на Кипре, этим требованиям не отвечает.
Состав совета директоров
Большинство директоров должны быть налоговыми резидентами Кипра и фактически принимать решения.
Заседания совета
Заседания должны созываться и проводиться на Кипре и протоколироваться по существу. Протоколы, фиксирующие утверждение решений, принятых в другом месте, — типичная причина отказа при проверке.
Банковское обслуживание
Банковские счета следует вести на Кипре, распорядителями должны выступать лица, проживающие на Кипре.
Юридический адрес и документы
Юридический адрес, уставные реестры и бухгалтерские документы ведутся на Кипре.
Обязательный аудит
Все кипрские компании подлежат обязательному аудиту независимо от размера. Освобождение для малых компаний не предусмотрено.
Казахстанская документация
Казахстанский плательщик ежегодно запрашивает сертификат налогового резидентства, а также документы, подтверждающие бенефициарное владение доходом.
Альтернативные холдинговые юрисдикции
Налог у источника на дивиденд из Казахстана в зависимости от юрисдикции холдинговой компании.
| Юрисдикция | Налог у источника на дивиденды | Основное обстоятельство |
|---|---|---|
| Кипр | 5% | Государство — член ЕС с действующим соглашением об избежании двойного налогообложения. Налог у источника при распределении отсутствует, прибыль от отчуждения дочерних компаний не облагается. |
| Нидерланды | 5% | Положение по соглашению сопоставимо. При распределении взимается налог у источника 15%, а требования к присутствию включают минимальные расходы на оплату труда в Нидерландах в размере 100 000 €. |
| Сингапур | 10% | Ставка 5% по соглашению требует прямого владения 25%. Сертификаты резидентства, как правило, не выдаются пассивным холдинговым компаниям с иностранным участием. |
| Объединённые Арабские Эмираты | 5% | Соглашение действует. Статус свободной зоны обусловлен семью условиями; несоблюдение любого из них влечёт налогообложение по ставке 9% в течение пяти налоговых периодов. |
| Гонконг | 20% | Соглашение отсутствует. Включён Казахстаном в перечень государств с льготным налогообложением. Редомициляция за пределы юрисдикции невозможна. |
| Каймановы острова | 20% | Соглашение отсутствует. Включены Казахстаном в перечень государств с льготным налогообложением. |
| Британские Виргинские острова | 20% | Соглашение отсутствует. Включены Казахстаном в перечень, а также в список третьих стран высокого риска ЕС с 9 января 2026 года, что требует усиленной проверки со стороны учреждений ЕС. |
| МФЦА, Астана | — | Остаётся в пределах казахстанской юрисдикции. Доступ к директивам ЕС отсутствует, казахстанский валютный контроль продолжает применяться к структуре. |
Действующая холдинговая компания в большинстве случаев может быть перемещена. Компании, зарегистрированные на Британских Виргинских или Каймановых островах, могут быть перерегистрированы на Кипре в порядке продолжения деятельности с сохранением правосубъектности. Нидерландские компании могут быть преобразованы или присоединены к кипрской компании в соответствии с директивами ЕС о мобильности и о слияниях. Гонконг и Сингапур не допускают редомициляцию за пределы юрисдикции, в связи с чем кипрская компания вводится в структуру сверху. Доступный маршрут зависит от юрисдикции и обстоятельств компании.
Чем мы можем помочь
Регистрация, бухгалтерский учёт, обязательный аудит и налоговый консалтинг осуществляются единой командой под ответственностью управляющего директора.
Анализ действующей структуры
Мы изучаем действующую схему владения и последнюю финансовую отчётность и представляем эффективную налоговую нагрузку действующей структуры в сравнении с вариантом с кипрской холдинговой компанией.
Регистрация
Инкорпорация, юридический адрес, уставные реестры и представление в кипрский банк. Как правило, две–три недели с момента получения документов комплаенс-проверки.
Формирование присутствия
Назначение директоров-резидентов, формирование совета директоров и организация работы, необходимая для подтверждения управления и контроля на Кипре.
Текущее сопровождение
Бухгалтерский учёт, обязательный аудит, декларация по КПН, ежегодный сертификат налогового резидентства, требуемый казахстанским плательщиком, и документация по трансфертному ценообразованию при превышении порогов.
Технические обзоры
Доступны полностью, без регистрации.
Кипр для казахстанских групп
Соглашение статья за статьёй, условный процентный вычет, владение интеллектуальной собственностью, репатриация прибыли, выход и анализ правил КИК Казахстана.
Экономическое присутствие кипрских компаний
Содержание требования о присутствии, показатели, фактически проверяемые налоговыми органами, основная доходообразующая деятельность по типам компаний и состав досье.
Кипрский режим IP Box
Правовая основа, влияние реформы 2026 года, квалифицируемые активы и доходы, модифицированная формула nexus, обязанности по комплаенсу, отчуждение и амортизация.
Переезд на Кипр
Для акционеров, переезжающих вместе со структурой: иммиграция, виды на жительство, налогообложение, банки, недвижимость, медицина и школы.
Kazakhstan Legal Forum 2026
Rixos Almaty, 24 и 25 сентября 2026 года.
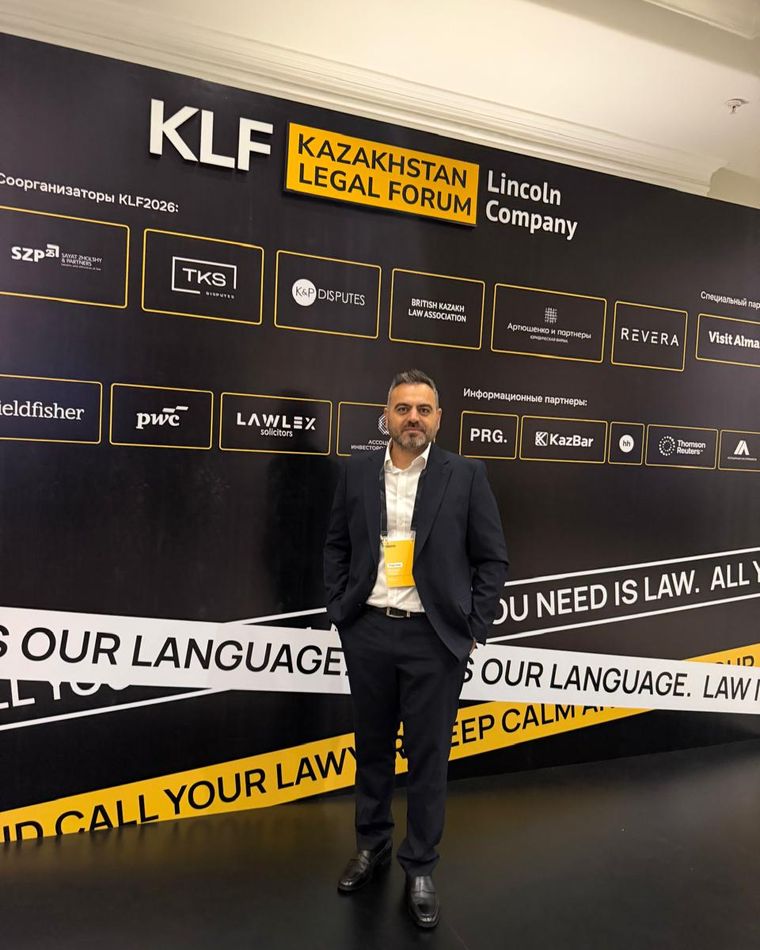
Николас Триккис принял участие в XVI Kazakhstan Legal Forum в отеле Rixos Almaty 24 и 25 сентября 2026 года — главной ежегодной площадке для юристов компаний, представителей юридических фирм и финансовых директоров Казахстана.
Мы благодарим Lincoln Company и соорганизаторов за форум высокого уровня и за приём, оказанный нам на всём его протяжении. Казахское гостеприимство трудно передать в письменном виде. Мы были рады его испытать и признательны коллегам, которые находили время в перерывах между сессиями, чтобы рассказать о культуре, языке и истории Казахстана.
Панельные сессии и последовавшие за ними встречи оказались по-настоящему ценными. Услышать от казахстанских юристов и внутренних команд, как новый Налоговый кодекс применяется на практике — проверка бенефициарного владения и окончательного получателя, дисциплина в отношении сертификатов налогового резидентства, регистрация валютных контрактов и порядок проверки банками трансграничных платежей, — значительно полезнее кабинетного анализа.
Мы вернулись с подтверждённым и более обоснованным выводом: Кипр является серьёзной и всё более подходящей юрисдикцией для казахстанских групп, выстраивающих структуры за рубежом. Начатые в Алматы обсуждения продолжаются, и мы рассчитываем вернуться.
CFA Auditors
Клиентов консультирует непосредственно управляющий директор.
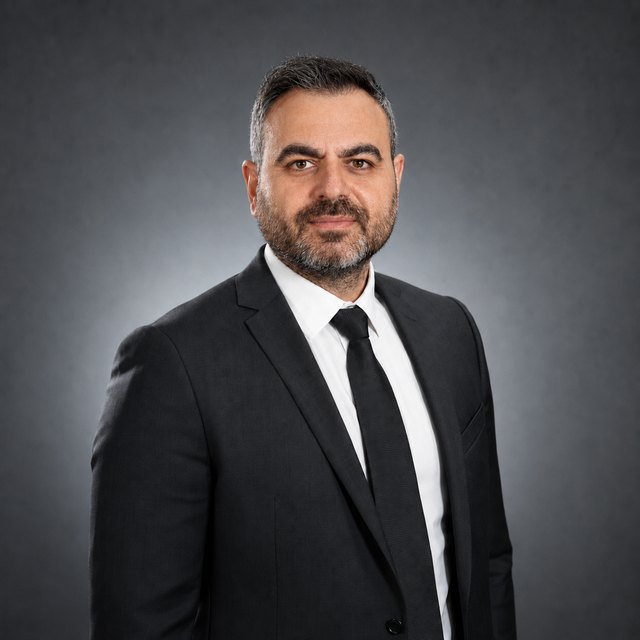
Николас Триккис
Николас Триккис несёт общую ответственность за все проекты фирмы — от регистрации компании до текущего администрирования сложившихся структур. В сентябре 2026 года он принял участие в форуме Kazakhstan Legal Forum 2026 в Алматы.
CFA Auditors ведёт практику в Ларнаке с 2010 года; деятельность регулируется через членство в ACCA и ICPAC. Основные отрасли фирмы — недвижимость и строительство, связь и технологии, а также финансовые услуги, на которые приходится большая часть казахстанских инвестиций на Кипр.
Запросить первичный анализ
Схемы владения и последней финансовой отчётности достаточно, чтобы мы представили текущую эффективную налоговую нагрузку, положение при кипрской холдинговой структуре и стоимость её создания и сопровождения. Первичный анализ проводится без оплаты.
Bybloserve Business Centre, 3rd Floor
6051 Ларнака, Кипр